Você quer investir, mas já ouviu falar em CDB, LCI e LCA e não sabe qual escolher? Calma. Esses três investimentos de renda fixa são muito comuns nos bancos e fáceis de entender. Neste guia, você vai ver o que é cada um, quais são as diferenças e como decidir com segurança.
Tempo de leitura: 8 minutos
O que são CDB, LCI e LCA
Primeiro, vamos entender a ideia central. Quando você aplica em CDB, LCI ou LCA, você empresta dinheiro para um banco. Em troca, o banco paga juros a você. Por isso, esses investimentos fazem parte da renda fixa, pois as regras de rendimento são conhecidas desde o início.
A sigla CDB significa Certificado de Depósito Bancário. Já a LCI é a Letra de Crédito Imobiliário, e a LCA é a Letra de Crédito do Agronegócio. Ou seja, nos três casos o banco recebe o seu dinheiro e devolve com juros no futuro.
A principal diferença está no destino do dinheiro. O banco usa o CDB como quiser, para fazer empréstimos em geral. Por outro lado, a LCI financia o crédito imobiliário, e a LCA financia o agronegócio. Além disso, as regras de imposto e de prazo mudam um pouco entre eles, como você vai ver a seguir.
Se você ainda está dando os primeiros passos, vale ler antes o nosso guia como começar a investir. Assim, você entende a base antes de escolher onde aplicar.
Como funciona o CDB
O CDB é o título bancário mais conhecido do Brasil. Qualquer banco pode emitir esse papel, desde os grandes até os bancos digitais. Então, você encontra muitas opções com taxas diferentes na mesma corretora.
Existem três formas de rendimento. Primeiro, o CDB prefixado, que já informa a taxa no dia da compra, como 12% ao ano. Depois, o CDB pós-fixado, que paga uma porcentagem do CDI, como 100% do CDI. O CDI é uma taxa que acompanha de perto a taxa Selic. Por fim, o CDB híbrido, que soma uma taxa fixa à inflação (IPCA).
Também é importante olhar a liquidez, que é a facilidade de resgatar o dinheiro. Alguns CDBs têm liquidez diária, ou seja, você saca quando quiser. Outros só pagam no vencimento. Geralmente, os títulos sem liquidez diária pagam taxas maiores, porque o banco fica com o dinheiro por mais tempo.
Atualmente, a Selic está em 13,75% ao ano, conforme a decisão do Copom de 4 de novembro de 2026. Por isso, os CDBs pós-fixados rendem bem acima da poupança. Mesmo assim, a taxa pode mudar nas próximas reuniões, então vale acompanhar.
Como funcionam a LCI e a LCA
A LCI e a LCA são parecidas com o CDB, mas têm um lastro. Isso significa que o banco precisa ter créditos imobiliários (na LCI) ou do agronegócio (na LCA) que sustentam o título. Para você, a aplicação continua simples: você escolhe o prazo, a taxa e espera o vencimento.
A grande vantagem é que os rendimentos de LCI e LCA são isentos de imposto de renda para pessoas físicas. Ou seja, o que o título rende é todo seu. Por isso, mesmo com taxas nominais menores que as do CDB, elas podem render mais no bolso.
Porém, existe um custo escondido: a carência. Essas letras têm um prazo mínimo definido pelo Conselho Monetário Nacional (CMN). Durante esse período, você não consegue resgatar o dinheiro. Assim, a LCI e a LCA servem melhor para objetivos de médio prazo, e não para a sua reserva de emergência.
Em 2025, o governo tentou cobrar imposto sobre esses títulos, mas a isenção continuou valendo. Até novembro de 2026, os rendimentos seguem isentos, embora o assunto volte ao debate de tempos em tempos. Portanto, confira sempre as regras antes de investir.
Diferença entre CDB, LCI e LCA em resumo
Para facilitar, veja as principais diferenças lado a lado:
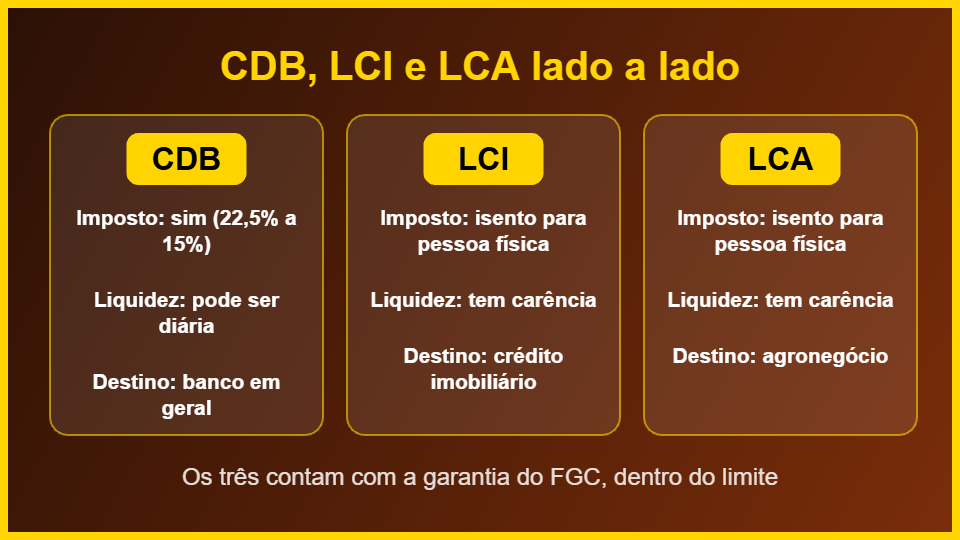
- Quem recebe o dinheiro: o CDB vai para o caixa geral do banco; a LCI, para o setor imobiliário; a LCA, para o agronegócio.
- Imposto de renda: o CDB paga imposto, enquanto a LCI e a LCA são isentas para pessoas físicas.
- Liquidez: o CDB pode ter liquidez diária; a LCI e a LCA têm prazo mínimo de carência.
- Proteção: os três contam com a garantia do FGC, dentro do limite.
- Rentabilidade: o CDB costuma mostrar taxa maior, mas o imposto reduz o ganho final.
Em resumo, nenhum é melhor em todas as situações. A escolha depende do prazo, do valor e do seu objetivo. A imagem abaixo ajuda a visualizar.
Imposto de renda: o que muda em cada investimento
O imposto é o ponto que mais confunde iniciantes. No CDB, o imposto de renda é cobrado só sobre o lucro, e não sobre todo o valor aplicado. Além disso, a alíquota cai conforme o tempo que o dinheiro fica investido:
- até 180 dias: 22,5%;
- de 181 a 360 dias: 20%;
- de 361 a 720 dias: 17,5%;
- acima de 720 dias: 15%.
Veja um exemplo simples, só para entender. Imagine R$ 10.000 aplicados por dois anos a 12% ao ano. O título renderia cerca de R$ 2.544. Se fosse um CDB, o imposto de 15% levaria uns R$ 382, e sobrariam cerca de R$ 2.162. Já numa LCI com a mesma taxa, você ficaria com os R$ 2.544 inteiros.
Mas atenção: na vida real, a LCI paga uma taxa menor que a do CDB. Então, como comparar? Use a conta do equivalente. Uma LCI que paga 90% do CDI equivale a um CDB de cerca de 116% do CDI em até 180 dias, 112,5% entre 181 e 360 dias, 109% entre 361 e 720 dias e 106% acima de 720 dias. Portanto, se o CDB oferecer menos que isso, a LCI vence.
Por fim, existe o IOF, um imposto que só incide nos resgates feitos em menos de 30 dias. Depois disso, ele zera. Quer saber mais sobre o tema? Leia também sobre como reduzir a tributação nos investimentos.
Como o FGC protege o seu dinheiro
E se o banco quebrar? Para esse caso, existe o FGC (Fundo Garantidor de Créditos). Ele devolve o seu dinheiro até o limite de R$ 250 mil por CPF e por instituição financeira ou conglomerado. Além disso, há um teto de R$ 1 milhão a cada quatro anos para o total pago a uma mesma pessoa.
O CDB, a LCI e a LCA estão entre os produtos cobertos. Ou seja, se você tem R$ 400 mil, o ideal é dividir entre dois bancos de conglomerados diferentes. Assim, cada parte fica dentro do limite protegido.
Mesmo com o FGC, escolha bancos conhecidos e desconfie de taxas muito acima do mercado. Em geral, retorno muito alto sinaliza risco maior. Para saber mais sobre as regras gerais, consulte também a página do Portal do Investidor.
Qual escolher entre CDB, LCI e LCA
Não existe resposta única, mas há um caminho prático. Primeiro, defina o objetivo do dinheiro e o prazo. Depois, compare as opções com calma.
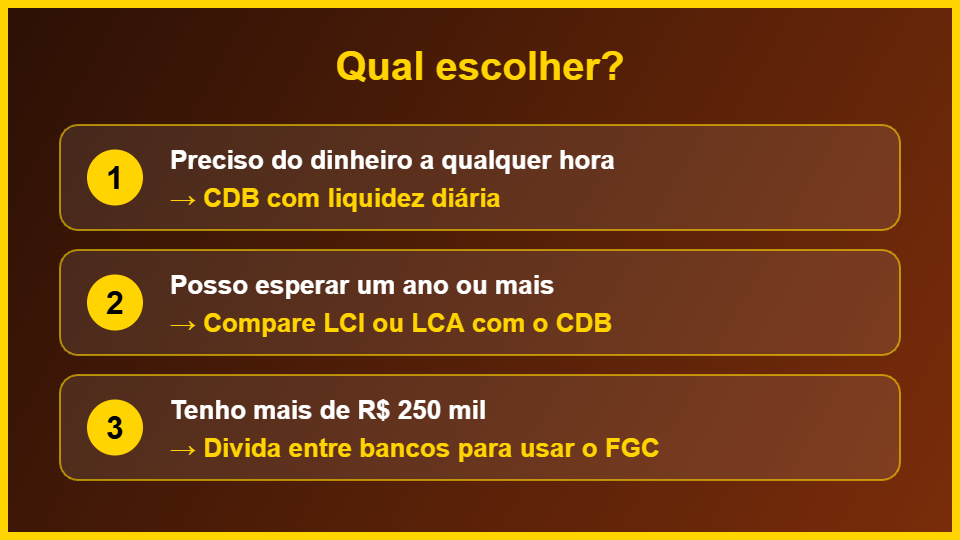
- Dinheiro que pode ser necessário a qualquer momento: prefira um CDB com liquidez diária. Ele serve bem para a reserva de emergência, e o Tesouro Selic também é uma boa opção.
- Dinheiro parado por um ano ou mais: compare a LCI ou a LCA com o CDB usando a conta do equivalente.
- Valores acima de R$ 250 mil no mesmo banco: divida entre instituições para manter a proteção do FGC.
Além disso, pense no indexador. Se você teme a inflação, o título atrelado ao IPCA protege o poder de compra. Por outro lado, se quer previsibilidade, o prefixado mostra o ganho exato. Já o pós-fixado funciona bem em um cenário de juros altos, como o atual.
Por exemplo, uma pessoa que guarda dinheiro para trocar de carro em dois anos pode escolher uma LCI. Já quem precisa de uma reserva imediata deve ficar com o CDB de liquidez diária.
Como investir em CDB, LCI e LCA passo a passo
Investir é mais simples do que parece. Veja o passo a passo:
- Abra conta em uma corretora ou no app do seu banco.
- Defina o valor e o prazo do investimento.
- Compare as taxas de vários bancos na mesma plataforma.
- Confira a carência, o vencimento e se há liquidez diária.
- Verifique se o emissor é associado ao FGC.
- Faça a aplicação e guarde o comprovante.
- Acompanhe o vencimento e decida o que fazer com o dinheiro.
Dica extra: antes de investir, organize o seu orçamento pessoal. Assim, você separa um valor fixo todo mês e cria o hábito de investir sem apertar as contas.
Erros comuns ao investir em CDB, LCI e LCA
Alguns erros aparecem toda hora entre iniciantes. Conhecê-los ajuda você a evitá-los.
- Olhar só a taxa: compare sempre a taxa líquida, depois do imposto, e não apenas o número da propaganda.
- Ignorar a carência: se você precisar do dinheiro antes, pode ficar sem acesso ou perder rendimento.
- Passar do limite do FGC: acima de R$ 250 mil no mesmo conglomerado, o valor excedente fica sem proteção.
- Confiar em taxas fora da realidade: promessas muito acima do mercado costumam esconder risco.
- Esquecer a declaração: mesmo isentas, a LCI e a LCA precisam aparecer na declaração do imposto de renda.
- Usar o dinheiro errado: não aplique em títulos longos o dinheiro da reserva de emergência.
Portanto, planeje antes e leia as condições do título. Dessa forma, você evita surpresas e ganha segurança.
Conclusão: CDB, LCI e LCA ajudam a começar bem
Em resumo, CDB, LCI e LCA são investimentos de renda fixa simples, seguros e acessíveis para quem está começando. O CDB oferece flexibilidade e liquidez. Já a LCI e a LCA oferecem isenção de imposto, mas com carência.
O melhor investimento é aquele que combina com o seu objetivo e o seu prazo. Por isso, compare as taxas líquidas, respeite o limite do FGC e nunca invista o dinheiro de que precisa agora em títulos longos.
Agora é a sua vez. Escolha um objetivo, defina o prazo e dê o primeiro passo. Com paciência e constância, o seu dinheiro passa a trabalhar por você.
Aviso: este conteúdo é educativo e não é recomendação de investimento. As taxas e regras podem mudar, então confira as informações atualizadas antes de investir.