Você já tentou pedir um cartão ou fazer um financiamento e ouviu falar em score de crédito? Essa pontuação ajuda bancos e lojas a decidir se vão liberar crédito para você e com quais juros. Neste guia, você vai entender o que é o score de crédito, como ele é calculado e como aumentar a sua pontuação passo a passo.
Tempo de leitura: 8 minutos
O que é score de crédito
O score de crédito é uma nota de 0 a 1.000 que mostra as chances de você pagar as contas em dia. Quanto maior a nota, menor é o risco para quem empresta dinheiro. De acordo com o Serasa, o Serasa Score vai de 0 a 1.000 e indica as chances de o consumidor pagar as contas em dia nos próximos meses.
Cada empresa que calcula o score usa o seu próprio método. Essas empresas são chamadas de birôs de crédito, como Serasa, Boa Vista e Quod. Por isso, é comum ter notas diferentes em cada uma delas. Por exemplo, você pode ter 800 pontos em um birô e 720 em outro, e isso é normal.
Para que serve o score de crédito
Bancos, financeiras e lojas consultam essa nota antes de aprovar um cartão, um empréstimo, um financiamento ou uma compra parcelada. Um score alto pode ajudar a conseguir juros menores. Por outro lado, um score baixo pode levar a recusas ou a taxas mais altas.
Porém, o score não é uma garantia. Cada empresa define as suas próprias regras e também analisa a sua renda e os seus dados. Ou seja, a nota é apenas uma parte da decisão.
Faixas de pontuação do score
No Serasa Score, a pontuação é dividida em quatro faixas:
- Baixo: de 0 a 300 pontos;
- Regular: de 301 a 500 pontos;
- Bom: de 501 a 700 pontos;
- Excelente: de 701 a 1.000 pontos.
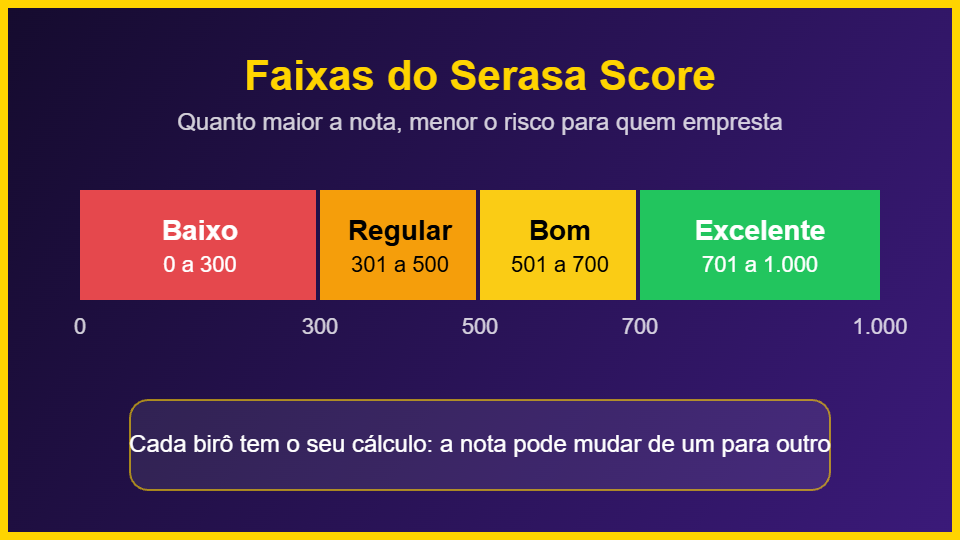
Lembre-se de que outros birôs podem usar nomes ou faixas um pouco diferentes. Portanto, confira a tabela no site de cada um.
Como o score de crédito é calculado
Segundo o Serasa, o cálculo considera seis pilares: pagamentos, experiência, dívidas, busca por crédito, cadastro e contratos. Em palavras simples, os pontos mais importantes são estes:
- Pagamentos: se você paga as contas em dia ou com atraso;
- Dívidas: se existem valores em aberto ou o nome está negativado;
- Busca por crédito: quantas vezes você pediu crédito em pouco tempo;
- Cadastro: se os seus dados estão completos e atualizados;
- Histórico: há quanto tempo você usa crédito e como lida com ele.
Além disso, o Cadastro Positivo ajuda a formar a nota. Ele guarda o histórico das contas que você paga. Segundo o portal do governo federal, quanto mais pontual o cliente é com as contas, maior é a nota do cadastro.
7 dicas para aumentar o score de crédito
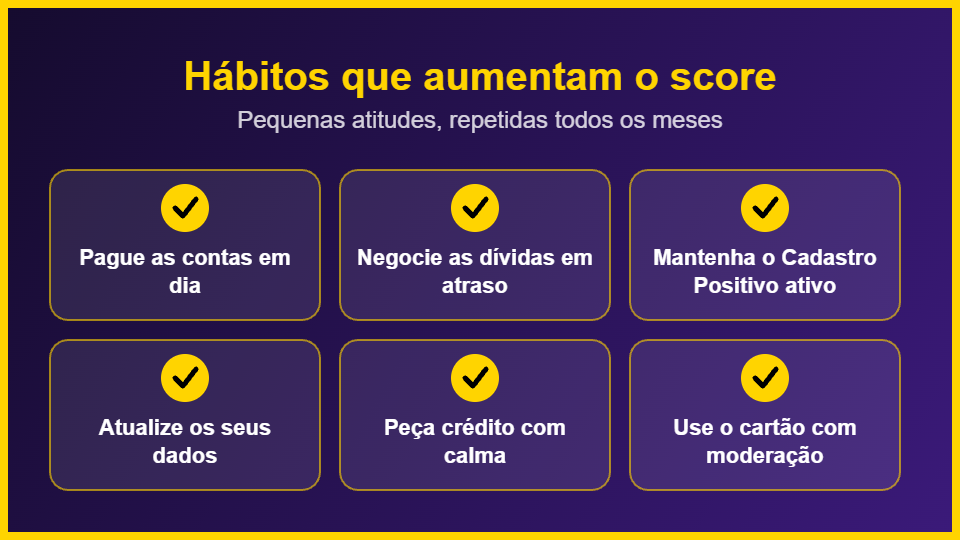
Não existe truque mágico. O score sobe com bons hábitos, repetidos todos os meses. Então, veja o que fazer.
1. Pague as contas em dia
Esse é o hábito mais importante. Use alertas no celular ou o débito automático para não esquecer os vencimentos. Assim, você evita atrasos e juros.
2. Negocie e quite as dívidas em atraso
Dívidas abertas pesam muito na nota. Por isso, procure negociar e sair do vermelho. Se precisar de ajuda, veja o nosso passo a passo de como sair das dívidas.
3. Mantenha o Cadastro Positivo ativo
Hoje, o consumidor entra no Cadastro Positivo de forma automática, mas pode pedir para sair. Portanto, confirme com o birô se o seu cadastro está ativo. Dessa forma, as suas contas pagas em dia passam a contar a seu favor.
4. Atualize os seus dados
Endereço, telefone e renda desatualizados podem prejudicar a análise. Então, revise as informações nos sites dos birôs de tempos em tempos.
5. Peça crédito com calma
Muitos pedidos de cartão ou empréstimo em pouco tempo podem passar a impressão de aperto financeiro. Por isso, peça crédito apenas quando precisar de verdade.
6. Use o cartão com moderação
Gastar mais do que cabe no bolso leva a atrasos e dívidas. Para evitar o problema, leia o nosso guia sobre cartão de crédito e aprenda a usá-lo a seu favor.
7. Organize o seu orçamento
Quem sabe quanto ganha e quanto gasta paga as contas com mais facilidade. Por isso, comece com um orçamento pessoal. Além disso, monte uma reserva de emergência para não atrasar contas nos imprevistos.
Como consultar o seu score de crédito de graça
Você pode ver a sua nota sem pagar nada, nos sites e aplicativos dos birôs. O passo a passo é simples:
- Escolha o birô. Por exemplo, Serasa, Boa Vista ou Quod;
- Crie o cadastro. Use o seu CPF e os seus dados pessoais;
- Confirme a sua identidade. Depois disso, a nota aparece na tela;
- Acompanhe todo mês. Assim, você percebe se os novos hábitos estão funcionando.
Acesse sempre pelos canais oficiais. Desconfie de links recebidos por mensagem, porque golpistas costumam imitar esses sites para roubar dados.
Quanto tempo leva para o score subir
Não existe um prazo fixo. Em geral, as mudanças levam semanas ou meses para aparecer, pois os birôs analisam o seu comportamento ao longo do tempo. Portanto, tenha paciência e mantenha os bons hábitos. Uma nota que cai em um mês pode se recuperar aos poucos, se você continuar pagando tudo em dia.
Mitos sobre o score de crédito
Muita gente tem dúvidas sobre o assunto. Veja os mitos mais comuns:
- “Consultar o meu score diminui a nota”: não, a consulta do seu próprio score é gratuita e não derruba a pontuação;
- “Score alto garante crédito”: não, porque cada empresa tem as suas regras;
- “Nome limpo significa score alto”: não necessariamente, já que a nota considera vários fatores;
- “Dá para pagar para subir a nota”: não, e quem promete isso costuma estar aplicando golpe.
Cadastro Positivo e Registrato: não confunda
São dois serviços diferentes. O Cadastro Positivo guarda o histórico de pagamentos e ajuda a formar o score. Já o Registrato, do Banco Central, mostra as dívidas e os financiamentos que você tem com bancos e instituições financeiras. Assim, vale consultar os dois para ter uma visão completa.
Conclusão: cuide do seu score de crédito
Em resumo, o score de crédito mostra como você lida com o dinheiro. Para aumentá-lo, pague em dia, quite as dívidas, mantenha os dados atualizados e use o crédito com cuidado. Os resultados não aparecem da noite para o dia, mas o hábito faz diferença com o tempo.
Para continuar organizando a sua vida financeira, leia também os 5 erros comuns que sabotam as suas finanças. Então, comece hoje: consulte o seu score gratuitamente e escolha uma dica para colocar em prática ainda esta semana.