Você já ouviu falar em Pai Rico, Pai Pobre? Esse é um dos livros de finanças pessoais mais famosos do mundo, e muita gente começa a estudar dinheiro por ele. Neste artigo, você vai ler um resumo simples do livro, entender as seis lições principais e ver o que os críticos dizem. Assim, você decide com calma se vale a pena ler a obra completa.
Tempo de leitura: 8 minutos
O que é o livro Pai Rico, Pai Pobre
Pai Rico, Pai Pobre é um livro de Robert Kiyosaki, escrito com Sharon Lechter. Ele foi lançado em 1997 e, desde então, vendeu dezenas de milhões de exemplares em muitos países. Por isso, aparece em quase toda lista de livros de educação financeira.
A ideia central é simples. Nesse caso, o autor mostra como duas pessoas pensam de formas muito diferentes sobre o dinheiro. Em vez de ensinar contas difíceis, o livro conta histórias e compara hábitos. Dessa forma, qualquer iniciante consegue acompanhar.
Se você está começando a ler sobre o tema, vale conferir também a nossa lista de livros de educação financeira para iniciantes. Lá você encontra outras boas opções para estudar.
Quem é Robert Kiyosaki
Robert Kiyosaki é um empresário e escritor americano que cresceu no Havaí. Depois de tentar vários negócios, ele lançou o livro em 1997 e criou uma empresa de educação financeira. Com o tempo, ele escreveu muitos outros títulos e virou uma figura conhecida no mercado.
Além disso, ele costuma falar de forma direta e provocativa. Por isso, o autor tem muitos fãs, mas também muitos críticos. Mais adiante, você vai ver os dois lados.
A história dos dois pais em Pai Rico, Pai Pobre
O título do livro vem da vida do próprio autor. Segundo a Forbes Brasil, ele compara o pai biológico, chamado de “pai pobre”, com o pai de um amigo, o “pai rico”. O primeiro era professor universitário e recomendava estudar, arrumar um bom emprego e comprar a casa própria.
Já o pai de seu amigo era empresário e pensava de outro jeito. Ele ensinava que o dinheiro deve trabalhar para você, e não o contrário. Assim, o jovem Robert aprendeu duas visões opostas ao mesmo tempo.
É importante notar que o livro não diz que estudar é ruim. Pelo contrário, ele defende que a escola ensina uma profissão, mas quase nunca ensina a cuidar do dinheiro. Por isso, o autor pede mais educação financeira.
Lição 1: os ricos não trabalham pelo dinheiro
A primeira lição fala da diferença entre trabalhar por dinheiro e fazer o dinheiro trabalhar. Assim, quem vive só do salário depende do próprio tempo. Então, se parar de trabalhar, a renda também para.
O livro chama essa situação de “corrida dos ratos”. Ou seja, a pessoa ganha, gasta tudo, precisa de mais salário e continua no mesmo ciclo. Para sair dele, o autor sugere construir fontes de renda que não dependam das suas horas.
Na prática, isso significa começar pequeno. Por exemplo, você pode guardar um valor todo mês e investir aos poucos. Para dar esse primeiro passo, leia também o guia como começar a investir.
Lição 2: por que ensinar educação financeira
A segunda lição defende que todos precisam entender o básico de dinheiro. Muita gente ganha bem, mas não sabe ler um balanço simples, controlar gastos ou comparar investimentos. Como resultado, o dinheiro some rápido.
O autor usa o termo “inteligência financeira” para falar disso. Em resumo, ela envolve quatro habilidades: saber ganhar, saber guardar, saber investir e saber proteger o que você tem. Por fim, quanto mais você pratica, mais confiante fica.
O primeiro passo é conhecer para onde o seu dinheiro vai. Por isso, comece organizando as contas com o nosso guia de orçamento pessoal.
Lição 3: cuide dos seus próprios negócios
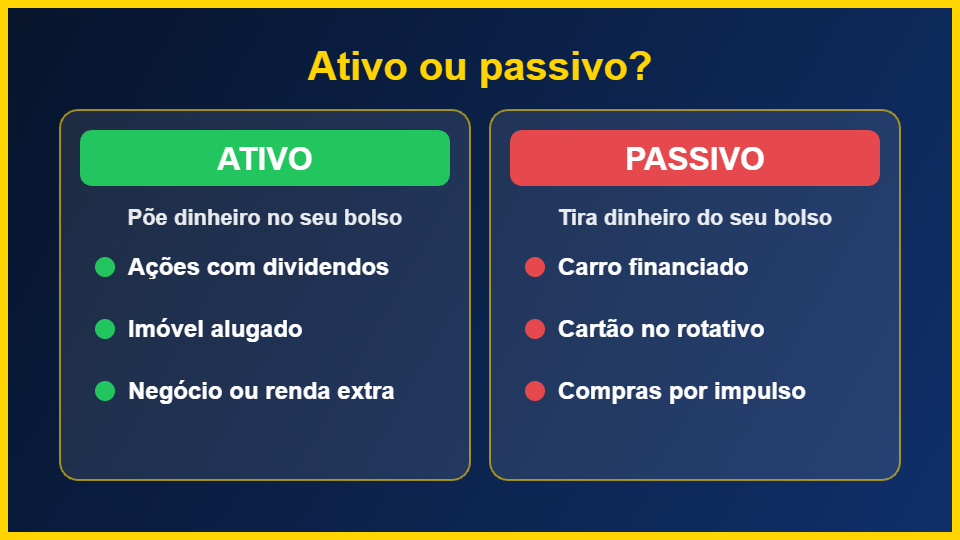
Aqui está a lição mais famosa do livro: ativos e passivos. Segundo o autor, ativo é tudo o que coloca dinheiro no seu bolso. Já passivo é tudo o que tira dinheiro do seu bolso. Parece simples, mas muda a forma de olhar para as compras.
Por exemplo, uma ação que paga dividendos é um ativo. Um carro financiado, por outro lado, gera parcelas, seguro e manutenção, então ele tira dinheiro todo mês. A regra do livro é clara: primeiro compre ativos e só depois use a renda deles para os seus desejos.
Além disso, o autor diz que “cuidar dos seus negócios” significa manter a sua profissão e, ao mesmo tempo, montar uma coleção de ativos. Assim, o seu trabalho paga as contas, e os ativos constroem a sua liberdade.
A imagem abaixo mostra a diferença entre os dois caminhos.
Ativos e passivos: a ideia central do livro
Vale olhar de perto a ideia de ativo e passivo, porque ela divide opiniões. O livro afirma que a casa própria, em geral, é um passivo, pois gera gastos como financiamento, impostos e reformas. Por isso, muitas pessoas estranham essa visão.
De fato, para a maioria das famílias, ter casa própria traz segurança e tranquilidade, e isso tem valor. Portanto, o ensinamento mais útil não é “nunca compre casa”. O mais útil é entender quanto cada bem custa por mês e se ele está ajudando ou atrapalhando o seu plano.
Uma boa prática é montar uma lista simples com duas colunas. De um lado, o que entra dinheiro. Do outro, o que sai. Depois de alguns meses, você enxerga o padrão e consegue ajustar.
Lição 4: os impostos e o poder das empresas
A quarta lição conta a história dos impostos e mostra como as empresas usam as regras a seu favor. De acordo com o livro, quem tem empresa paga impostos depois de cobrir suas despesas, enquanto o empregado paga antes de receber o salário.
Essa visão é do contexto dos Estados Unidos, onde o autor vive. No Brasil, as regras são diferentes. Por isso, não copie as ideias sem conferir a lei do seu país. Antes de qualquer decisão, converse com um contador.
Ainda assim, a lição deixa um ponto válido: impostos fazem parte do resultado final de qualquer investimento. Para entender melhor, leia o nosso artigo sobre como reduzir a tributação nos investimentos.
Lição 5: os ricos inventam dinheiro
A quinta lição fala de oportunidades. O autor diz que as pessoas com boa educação financeira enxergam chances onde os outros enxergam problemas. Para isso, elas estudam, conversam com quem sabe e criam soluções.
Para ele, o maior ativo é a mente. Portanto, quanto mais você aprende, mais ideias surgem. Muitas vezes, uma boa ideia vale mais do que muito dinheiro guardado.
Porém, atenção: inventar dinheiro não significa arriscar tudo. Antes de qualquer aposta, é preciso ter uma base segura. Nesse sentido, a reserva de emergência vem sempre primeiro.
Lição 6: trabalhe para aprender, não pelo dinheiro
A última lição pede que você escolha empregos e projetos pelo que eles ensinam, e não só pelo salário. O autor sugere aprender várias habilidades, como vendas, comunicação e liderança. Além disso, esses conhecimentos servem em qualquer negócio.
Na prática, isso vale para quem está começando a carreira. Um emprego que paga pouco, mas ensina muito, pode abrir portas maiores depois. Por outro lado, ficar parado em uma função sem aprender nada pode limitar o futuro.
Críticas ao livro Pai Rico, Pai Pobre
Na verdade, nenhum livro é perfeito, e este recebe várias críticas. A principal é que ele conta boas ideias, mas quase não ensina o passo a passo. Segundo um resumo da Shortform, a obra não traz detalhes táticos para colocar as decisões em prática.
Outras críticas aparecem com frequência:
- Histórias difíceis de comprovar: alguns leitores questionam se os personagens e os fatos são reais.
- Foco no contexto americano: impostos e empresas funcionam de outra forma no Brasil.
- Risco para iniciantes: o livro defende usar dívida para comprar ativos, o que aumenta o risco.
- Pouca matemática: faltam números e exemplos para comparar investimentos.
Por isso, trate o livro como fonte de inspiração, e não como manual. Para quem tem dívidas, o primeiro passo é outro: veja o nosso guia como sair das dívidas antes de pensar em investir.
Como aplicar as lições de Pai Rico, Pai Pobre no dia a dia
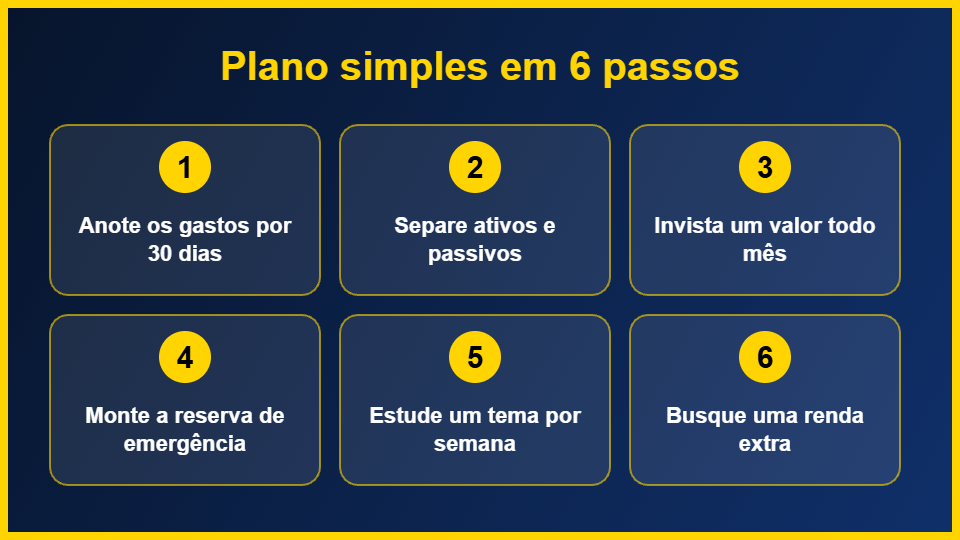
Depois de ler o resumo, o importante é agir. Veja um plano simples, que você pode começar ainda hoje:
- Anote todos os seus gastos por 30 dias.
- Separe o que é ativo e o que é passivo na sua vida.
- Corte um gasto pequeno e transforme em investimento mensal.
- Monte a reserva de emergência antes de qualquer risco.
- Estude um tema financeiro por semana, com livros e fontes confiáveis.
- Busque uma renda extra que combine com o que você sabe fazer.
Dessa forma, você aplica as ideias do livro de maneira realista, sem pular etapas. Para encontrar mais ideias, o resumo do Mobills também traz as principais lições em formato rápido.
Vale a pena ler Pai Rico, Pai Pobre?
Em resumo, sim, vale a pena, principalmente para iniciantes. Primeiro, o livro é curto, fácil de ler e muda a forma como você pensa sobre dinheiro. Além disso, ele desperta a vontade de aprender, e isso já é um grande começo.
Por outro lado, lembre-se de que ele não é um guia técnico. Use as ideias como ponto de partida, estude outras fontes e tome decisões com cuidado. Assim, você aproveita o melhor do livro e evita os riscos.
Agora é a sua vez. Escolha uma lição, aplique em uma pequena atitude esta semana e acompanhe o resultado. Com constância, o seu dinheiro passa a trabalhar por você.
Aviso: este é um resumo educativo e não substitui a leitura do livro. Ele também não é recomendação de investimento.